Domain exklusive-adressen.de kaufen?
Wir ziehen mit dem Projekt
exklusive-adressen.de um.
Sind Sie am Kauf der Domain
exklusive-adressen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain exklusive-adressen.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Praktika Australien - Bewerben, Unternehmen, Adressen, Ratgeber von Georg BeckmannRatgeber für junge Berufstätige, Auszubildende und Studenten, die beabsichtigen, ein Praktikum bei einer australischen Firma oder der Niederlassung eines deutschen Unternehmens in Australien zu absolvieren. Bewerbungstipps und viele Adressen. Gut, um gezielt voranzukommen, die Karriere zu fördern und keine Zeit wie beim Working Holiday zu verlieren. Ein Praktikum eignet sich gut als Türöffner, denn dadurch lässt sich gegebenenfalls eine Auswanderung "auf Zeit" erproben und in Hinblick auf eine Auswanderung vielleicht später sogar eine feste Stelle ergattern.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **

Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
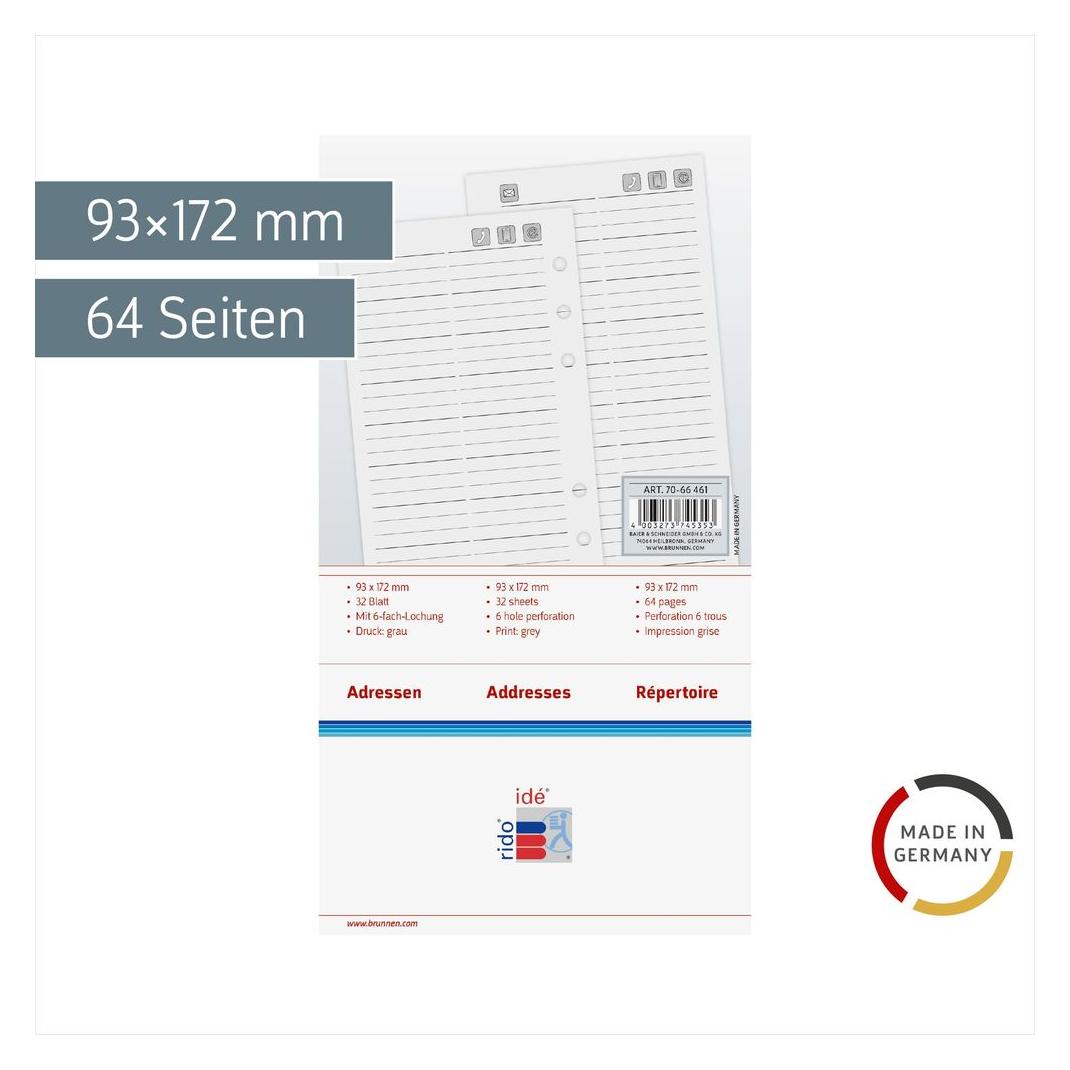
Baier & Schneider, Agenda, Adressen (A5)Die Agenda "Adressen" von Baier & Schneider ist ein praktisches und elegantes Hilfsmittel zur Organisation von Kontakten und wichtigen Informationen. Mit einem handlichen A5-Format von 14,8 x 21 cm bietet sie ausreichend Platz für 32 linierte Blätter, die eine klare und strukturierte Notizführung ermöglichen. Die graue Farbgebung verleiht der Agenda ein modernes und professionelles Erscheinungsbild, das in jedem Umfeld gut zur Geltung kommt. Ob im Büro, zu Hause oder unterwegs, diese Agenda ist ideal, um Adressen und Notizen übersichtlich zu verwalten. Die linierte Gestaltung sorgt dafür, dass Ihre Einträge ordentlich und leserlich bleiben, während die kompakte Grösse die Mitnahme in jeder Tasche erleichtert. Die "Adressen" Agenda ist somit ein unverzichtbares Werkzeug für alle, die Wert auf Organisation und Stil legen.40,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktika Australien - Bewerben, Unternehmen, Adressen, Ratgeber von Georg BeckmannRatgeber für junge Berufstätige, Auszubildende und Studenten, die beabsichtigen, ein Praktikum bei einer australischen Firma oder der Niederlassung eines deutschen Unternehmens in Australien zu absolvieren. Bewerbungstipps und viele Adressen. Gut, um gezielt voranzukommen, die Karriere zu fördern und keine Zeit wie beim Working Holiday zu verlieren. Ein Praktikum eignet sich gut als Türöffner, denn dadurch lässt sich gegebenenfalls eine Auswanderung "auf Zeit" erproben und in Hinblick auf eine Auswanderung vielleicht später sogar eine feste Stelle ergattern.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
5x Idé, Agenda, Adressen Timing 3 76x127mm 7067461.2 24 Blatt (A7)Das Adressen Timing 3 Einlegeblatt von Idé ist eine praktische Ergänzung für Ihr Kalendarium. Mit einem Format von 76x127 mm bietet es ausreichend Platz für die Organisation und Verwaltung Ihrer Kontakte. Die Blätter sind liniert, was eine klare und strukturierte Notizenerstellung ermöglicht. Das Produkt ist in einem klassischen Weiss gehalten und besteht aus hochwertigem Papier, das für eine angenehme Schreiboberfläche sorgt. Die Einlegeblätter sind ideal für die Verwendung in verschiedenen Kalendern und helfen dabei, Ihre Adressdaten effizient zu verwalten. Mit insgesamt 32 Blättern bietet dieses Zubehör eine umfangreiche Möglichkeit zur Dokumentation und Organisation Ihrer Kontakte, egal ob im beruflichen oder privaten Umfeld. - Liniertes Design für klare Notizen - Hochwertiges Papier für angenehmes Schreiben - Kompatibel mit verschiedenen Kalendertypen.53,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
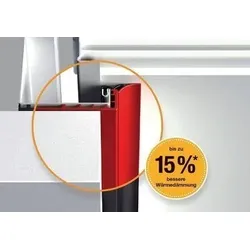
ThermoFrame - Thermisch trennende Zargenunterfütterung - Lieferung nur an deutsche Adressen ohne InselnThermoFrame - Thermisch trennende Zargenunterfütterung - Lieferung nur an deutsche Adressen ohne Inseln Der ThermoFrame trennt das Seitenteil vom Baukörper. Die thermische Trennung inkl. zusätzlicher Dichtungen verbessert die Wärmedämmung um bis zu 15 % und ist einfach und schnell montiert. Hinweise zu Set 1 bis 3: Set 1 bis 3 bestehend aus:• Sturzdichtung (1 Stück)mit 2 Dichtlippen• Kunststoffwinkelprofile (2 Stück)schwarz 84 × 22,5 mm mit Dichtlippe -• Die einwandige Sturzblende entfällt und kann nicht montiert werden.Sturzbedarf bei N‐Beschlag = 255 mm, bei Z‐ und L‐Beschlag = 145 mm.• Beachten Sie auch die Ergänzungen und Einschränkungen in den Einbaudaten! Hinweise zu Set 4 und 5 (keine Zargenverkleidung möglich): Set 4 und 5 bestehend aus:• Kunststoffwinkelprofilen (3 Stück)schwarz 84 × 22,5 mm mit Dichtlippe -• Die einwandige Sturzblende wird montiert.Sturzbedarf gleich zum Beschlag.• Beachten Sie auch die Ergänzungen und Einschränkungen in den Einbaudaten! Artikelnummern: 4004702, 4006087, 4004982, 4015121, 4015122335,65 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.